Anyfin

- 354.00 Bewertungen
- 4,6
- Downloads
- 500.000+
 Analyse von Mobxio
Schulden schneller loszuwerden klingt zunächst nach einem Ziel, das man gern aufschiebt: Man weiß, dass es wichtig ist, aber der Alltag ist voller anderer Rechnungen. Anyfin setzt genau an diesem unangenehmen Punkt an. Die kostenlose Finanz-App von Anyfin gehört in die Kategorie der persönlichen Finanzen und verspricht keine neue Unterhaltung, sondern Hilfe beim Umgang mit bestehenden Schulden. Nach meinem Eindruck liegt der Reiz deshalb weniger in einer spektakulären Oberfläche als in der Aussicht, finanzielle Verpflichtungen übersichtlicher und vielleicht leichter handhabbar zu machen.
Ich finde den Ansatz grundsätzlich sinnvoll, weil viele Menschen nicht noch ein weiteres kompliziertes Finanzsystem brauchen. Sie brauchen einen klaren Anlass, ihre laufenden Kredite oder Ratenzahlungen tatsächlich anzusehen. Gleichzeitig ist Anyfin keine magische Abkürzung aus der Verschuldung. Die App kann eine Entscheidung erleichtern, aber sie ersetzt weder einen realistischen Haushaltsplan noch die eigene Prüfung von Konditionen. Wer sie installiert, sollte bereit sein, sich ehrlich mit den eigenen Zahlungen auseinanderzusetzen.
Der erste Eindruck: schnell interessant, aber nicht automatisch dauerhaft nützlich
In der ersten Woche wirkt Anyfin vor allem deshalb attraktiv, weil die App ein konkretes Problem anspricht. Statt allgemein zum Sparen aufzurufen, richtet sie den Blick auf Schulden und deren Rückzahlung. Das macht den Einstieg greifbarer. Ich kann mir gut vorstellen, die Anwendung nach einem Blick auf mehrere monatliche Belastungen zu öffnen und zunächst zu prüfen, ob sich daraus eine bessere Übersicht oder eine günstigere Lösung ergibt.
Die Einstiegshürde ist auch dadurch niedrig, dass Anyfin kostenlos angeboten wird und für alle Altersgruppen ab null Jahren freigegeben ist. Das bedeutet natürlich nicht, dass jede finanzielle Entscheidung für jedes Alter geeignet ist. Die Einstufung beschreibt lediglich die App als digitales Angebot. Bei Krediten und Ratenzahlungen sollte immer die erwachsene Person entscheiden, die den Vertrag tatsächlich trägt.
Was mir an diesem ersten Kontakt gefällt, ist die klare thematische Ausrichtung. Anyfin versucht nicht, gleichzeitig Haushaltsbuch, Börsen-App, Banking-Ersatz und Finanzratgeber zu sein. Für jemanden, der gezielt seine Schulden ordnen möchte, ist diese Konzentration hilfreich. Man öffnet die App mit einer konkreten Frage: Gibt es bei meinen bestehenden Verpflichtungen etwas zu verbessern?
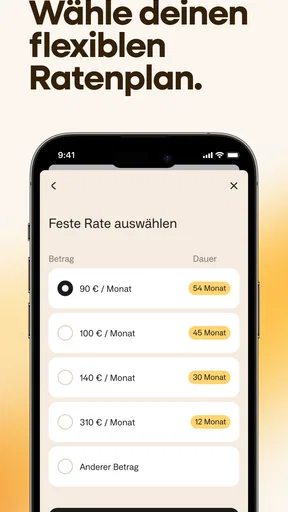
Die Kehrseite zeigt sich ebenfalls früh. Eine Finanz-App kann nur dann sinnvoll helfen, wenn die zugrunde liegenden Angaben stimmen und man die vorgeschlagenen Bedingungen aufmerksam liest. Wer lediglich auf eine niedrigere Monatsrate schaut, könnte sich von einem angenehmen Soforteindruck täuschen lassen. Eine kleinere Rate kann je nach Laufzeit oder Gesamtkosten nicht automatisch die bessere Lösung sein. Der entscheidende Vergleich ist nicht nur die Monatszahlung, sondern die gesamte finanzielle Belastung.
Für wen der Einstieg besonders sinnvoll ist
Anyfin passt meiner Einschätzung nach am besten zu Menschen, die mehrere laufende Zahlungen haben oder bei älteren Finanzierungen den Überblick verloren haben. Auch wer bisher nur sporadisch auf Kontoauszüge schaut, kann von einem festen Prüfpunkt profitieren. Die App bietet einen Anlass, Verträge, Raten und Rückzahlung wieder als zusammenhängendes Thema zu betrachten.
Weitere spannende Beiträge

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten

TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?

Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?

1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?

Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Ein realistisches Beispiel wäre eine Person, die nach einem Umzug noch eine Finanzierung für Möbel, eine offene Kartenzahlung und einen separaten Ratenkauf bedient. Keine einzelne Zahlung wirkt dramatisch, zusammen nehmen sie aber jeden Monat spürbar Platz im Budget ein. In so einer Situation kann Anyfin helfen, die Aufmerksamkeit auf die bestehenden Schulden zu lenken, statt einfach den nächsten Kauf ebenfalls in Raten zu bezahlen.
Weniger passend ist die Anwendung für jemanden, der ausschließlich ein klassisches Haushaltsbuch sucht. Wer Einnahmen und Ausgaben kategorisieren, Sparziele verfolgen oder jede einzelne Alltagsausgabe dokumentieren möchte, braucht wahrscheinlich ein anderes Werkzeug. Anyfin wirkt nicht wie eine vollständige Finanzzentrale, sondern wie ein spezialisierter Begleiter für Schuldenfragen.
Was ich vor einer Entscheidung prüfen würde
Ich würde die App nicht in einem hektischen Moment zwischen zwei Terminen verwenden. Für Finanzentscheidungen lohnt es sich, die eigenen Unterlagen griffbereit zu haben und nicht nur aus dem Gedächtnis zu antworten. Wichtig sind unter anderem die aktuelle Restschuld, die monatliche Rate, die verbleibende Laufzeit und die Bedingungen des bestehenden Vertrags.
Ein nützlicher kleiner Trick ist, vor der Nutzung eine einfache Notiz mit allen monatlichen Schulden anzulegen. Dadurch fällt später schneller auf, ob eine vorgeschlagene Veränderung wirklich das Gesamtbild verbessert. Außerdem würde ich mir eine persönliche Grenze setzen: Wenn ein Angebot nicht verständlich erklärt ist, würde ich nicht aus Zeitdruck zustimmen. Eine Finanz-App sollte Entscheidungen vereinfachen, aber nicht beschleunigen, die man noch nicht verstanden hat.
Der erste Wocheindruck bleibt dadurch gemischt. Anyfin macht ein unangenehmes Thema zugänglicher und kann einen sinnvollen Prüfprozess anstoßen. Der Nutzen hängt aber stark davon ab, ob ich bereit bin, die Zahlen selbst zu kontrollieren. Für mich ist das kein Mangel der Grundidee, sondern eine wichtige Grenze jeder App, die mit persönlichen Finanzen arbeitet.
Monat für Monat: entsteht echter Wert oder nur ein kurzer Motivationsschub?
Ob Anyfin dauerhaft auf dem Smartphone bleibt, entscheidet sich nicht bei der Installation, sondern nach den ersten abgeschlossenen Gesprächen mit den eigenen Finanzen. Eine App für Schulden ist dann wertvoll, wenn sie nicht nur einmal Aufmerksamkeit erzeugt, sondern regelmäßig zu besseren Entscheidungen führt. Genau hier ist die langfristige Rolle etwas nüchterner als der erste Eindruck.
Der wiederkehrende Wert liegt für mich in der Möglichkeit, die eigene Schuldensituation nicht vollständig aus dem Blick zu verlieren. Viele Menschen prüfen ihre Finanzierungen nur, wenn eine Abbuchung fehlschlägt oder eine unerwartete Rechnung auftaucht. Ein gelegentlicher Blick auf die laufenden Verpflichtungen kann helfen, Veränderungen früher zu bemerken. Das ist weniger aufregend als ein tägliches Finanz-Dashboard, aber möglicherweise hilfreicher.
Ich würde Anyfin deshalb nicht zwingend jeden Tag öffnen. Eine tägliche Gewohnheit wäre bei diesem Zweck sogar übertrieben, wenn sich die Vertragslage nicht verändert. Sinnvoller erscheint mir ein fester monatlicher oder zweimonatlicher Termin, etwa nach dem Eingang des Gehalts und vor größeren Ausgaben. Dann kann ich prüfen, ob die Raten noch zum Budget passen und ob neue Schulden hinzugekommen sind.
Dieser Ansatz verhindert auch eine typische Fehlgewohnheit: die App nur dann zu öffnen, wenn man bereits nach einer schnellen Entlastung sucht. Wer regelmäßig kontrolliert, erkennt eher, ob eine niedrigere Monatsbelastung tatsächlich zu mehr Spielraum führt oder ob dieser Spielraum anschließend sofort wieder ausgegeben wird. Anyfin kann eine finanzielle Verbesserung sichtbar machen, aber die daraus entstehende Gewohnheit muss ich selbst entwickeln.
Der praktische Nutzen im laufenden Alltag
Ich sehe den größten dauerhaften Nutzen bei Menschen, die nach einer Umschuldung oder einer Neuordnung ihrer Zahlungen einen klaren Ausgangspunkt brauchen. Sobald eine Entscheidung getroffen wurde, sollte man nicht einfach annehmen, dass damit alle Probleme erledigt sind. Die monatlichen Verpflichtungen gehören weiterhin in den eigenen Haushaltsplan. Anyfin kann dabei als Erinnerung dienen, die Schuldensituation aktiv zu beobachten.
Ein weiterer konkreter Einsatz ist die Vorbereitung auf größere Lebensveränderungen. Vor einem Jobwechsel, einem Umzug oder einer längeren Elternzeit ist es hilfreich, nicht nur die Miete und laufenden Verträge anzusehen, sondern auch die Kreditraten. Wenn das Einkommen unsicherer wird, kann eine frühzeitige Prüfung besser sein als eine Reaktion nach dem ersten finanziellen Engpass.
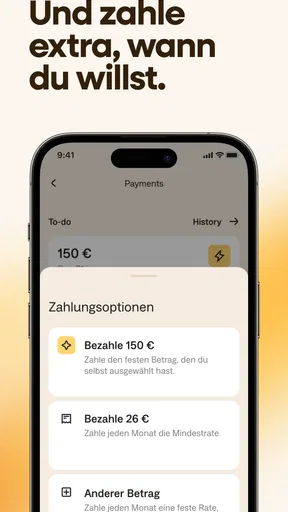
Auch bei einer unerwarteten Rückzahlung oder einem Bonus würde ich die App eher als Prüfwerkzeug betrachten. Statt das zusätzliche Geld automatisch auszugeben, könnte man überlegen, ob eine Sonderzahlung oder eine andere Schuldenstrategie sinnvoll ist. Ob das im konkreten Vertrag möglich und vorteilhaft ist, muss man allerdings anhand der Bedingungen prüfen. Die Anwendung sollte dabei nicht als Ersatz für Vertragslektüre verstanden werden.
Für Nutzer, die bereits ein sehr diszipliniertes System haben, fällt der zusätzliche Nutzen kleiner aus. Wer seine Kredite ohnehin in einer Tabelle verfolgt, regelmäßig Gesamtkosten vergleicht und seine Rückzahlungsziele konsequent einhält, braucht möglicherweise keine weitere Oberfläche. Anyfin ist dann eher eine Ergänzung als ein unverzichtbares Zentrum der Finanzplanung.
Vergleich mit den üblichen Alternativen
Im Vergleich zu einem klassischen Haushaltsbuch ist Anyfin stärker auf bestehende Schulden konzentriert. Ein Haushaltsbuch zeigt mir, wohin mein Geld jeden Monat fließt. Das ist wichtig, beantwortet aber nicht automatisch die Frage, ob einzelne Finanzierungen noch sinnvoll strukturiert sind. Wer beides braucht, sollte Anyfin nicht als vollständigen Ersatz für die Ausgabenplanung betrachten.
Im Vergleich zu einer Tabellenkalkulation ist die App bequemer für Menschen, die keine eigene Struktur aufbauen möchten. Eine Tabelle bietet dafür mehr Freiheit: Ich kann beliebige Szenarien, zusätzliche Kosten und langfristige Ziele eintragen. Wer gern selbst rechnet, wird diese Kontrolle vermissen, wenn eine App den Schwerpunkt auf einen geführten Prozess legt.
Im Vergleich zu einer Bank-App liegt der mögliche Vorteil in der engeren Betrachtung von Schulden. Eine Bank-App zeigt meist Kontostände und Umsätze aus der jeweiligen Bankbeziehung. Anyfin kann für jemanden interessanter sein, der seine Finanzierungsfrage unabhängig von der täglichen Kontoverwaltung betrachten möchte. Trotzdem würde ich die Angaben immer mit den Originalunterlagen und dem eigenen Konto abgleichen.
Der wichtigste Trade-off ist damit klar: Anyfin kann weniger überwältigend sein als ein umfassendes Finanzprogramm, bietet dafür aber nicht dieselbe Breite. Für die gezielte Schuldenprüfung ist diese Begrenzung eine Stärke. Für eine komplette Vermögens- und Haushaltsplanung wird sie zur Schwäche.
Wartung, Reibung und die Gründe, warum man die App wieder löscht
Eine Finanz-App bleibt nur dann auf meinem Telefon, wenn ihr Pflegeaufwand im Verhältnis zum Nutzen steht. Bei Anyfin würde ich nicht mit einer täglichen Wartungsroutine rechnen, aber ganz ohne eigene Arbeit funktioniert der Ansatz nicht. Die Qualität der Ergebnisse hängt davon ab, ob aktuelle Vertrags- und Zahlungsinformationen verwendet werden und ob ich Änderungen im eigenen Leben berücksichtige.
Besonders wichtig ist die Aktualisierung nach einer Veränderung: eine neue Finanzierung, eine geänderte Rate, ein Wechsel des Einkommens oder eine bereits abbezahlte Verpflichtung. Wer die App einmal einrichtet und danach monatelang nicht mehr prüft, bekommt möglicherweise kein realistisches Bild der eigenen Lage. Das ist ein allgemeines Risiko bei Finanz-Apps, bei Anyfin aber besonders relevant, weil die Anwendung von einem klaren Schuldenbild lebt.
Ich würde außerdem jede vorgeschlagene Lösung mit drei Fragen prüfen. Erstens: Wie hoch ist die Gesamtsumme, die ich am Ende bezahle? Zweitens: Wie lange bin ich gebunden? Drittens: Welche Folgen hat die Entscheidung, wenn mein Einkommen sinkt? Diese Fragen sind nicht besonders bequem, schützen aber davor, nur auf die monatliche Rate zu reagieren.
Ein möglicher Ermüdungsfaktor ist, dass Schuldenverwaltung emotional anstrengend bleibt. Eine übersichtliche App verändert nicht automatisch das Gefühl, das mit offenen Verpflichtungen verbunden ist. Wenn jede Nutzung Schuldgefühle auslöst, kann man sie schnell vermeiden. Ich würde deshalb einen sachlichen Termin wählen und die App nicht als tägliche Bewertung des eigenen Lebens verwenden. Ziel sollte eine bessere Entscheidung sein, nicht zusätzlicher Druck.
Was langfristig gegen die Nutzung sprechen kann
Der erste Grund ist fehlender Bedarf. Wer nur eine einzelne, gut verstandene Finanzierung hat und deren Bedingungen bereits regelmäßig kontrolliert, wird aus einer spezialisierten App möglicherweise wenig ziehen. Der zweite Grund ist die Erwartung, dass Anyfin automatisch alle finanziellen Probleme löst. Das kann keine Anwendung leisten, wenn die monatlichen Ausgaben dauerhaft höher als das Einkommen sind.
Auch Nutzer mit starkem Wunsch nach vollständiger Kontrolle könnten sich mit einem eigenen Finanzsystem wohler fühlen. Eine Tabelle oder eine persönliche Beratung lässt sich detaillierter anpassen und kann auch Sparziele, Rücklagen und variable Ausgaben abbilden. Anyfin ist für mich dann die bessere Wahl, wenn die konkrete Schuldensituation im Mittelpunkt steht und ich einen leichteren Zugang als bei einer selbst gebauten Lösung möchte.
Die Größe der Community zeigt immerhin, dass das Konzept nicht nur für eine kleine Nische gedacht ist: Anyfin wurde bereits über 500.000-mal installiert und erreicht im Store eine durchschnittliche Bewertung von 4,5 bei rund 9.300 Bewertungen. Diese Zahlen sind ein gutes Signal für die Sichtbarkeit der App, ersetzen aber nicht die eigene Prüfung. Eine hohe Bewertung sagt mir nicht, ob die Anwendung zu meiner persönlichen Schuldensituation passt.
Technisch ist die aktuelle Ausgabe 1.112.0, während die App seit dem 8. März 2021 verfügbar ist. Für mich spricht diese längere Präsenz dafür, dass Anyfin nicht bloß ein kurzfristiger Trend ist. Dennoch würde ich bei einem Finanzprodukt stärker auf verständliche Abläufe und passende Vertragsbedingungen achten als auf die Versionsnummer allein.
Datenschutz, Sicherheit und vernünftige Vorsicht
Bei einer Finanz-App sollte ich grundsätzlich vorsichtiger sein als bei einem einfachen Notizprogramm. Ich würde nur Informationen eingeben, deren Zweck ich verstehe, und jeden Schritt aufmerksam lesen. Besonders bei persönlichen Finanzdaten ist es sinnvoll, nicht nebenbei auf einem fremden Gerät oder in einem ungeschützten öffentlichen Netzwerk zu arbeiten.
Ebenso wichtig ist die Unterscheidung zwischen einer App-Bewertung und einer Finanzentscheidung. Anyfin erhält im Store eine starke Resonanz, mit rund 350 schriftlichen Rezensionen zusätzlich zu den Bewertungen. Das kann Hinweise auf die Nutzererfahrung geben, beantwortet aber nicht die Frage, ob eine konkrete Lösung für mich wirtschaftlich sinnvoll ist. Dafür zählen meine Zahlen, meine Vertragsbedingungen und meine Rückzahlungsfähigkeit.
Ich würde die Anwendung auch nicht nutzen, um eine neue Zahlung einfach deshalb zu akzeptieren, weil sie im Moment bequemer wirkt. Der bessere Ablauf ist: Unterlagen sammeln, Angebot verstehen, Gesamtkosten vergleichen, Folgen für den eigenen Haushalt durchspielen und erst danach entscheiden. Diese Reihenfolge macht Anyfin zu einem Werkzeug statt zu einer schnellen Ausgabenfreigabe.
Mein langfristiges Urteil zu Anyfin
Anyfin verdient einen festen Platz, wenn es regelmäßig zu einer konkreten Finanzroutine beiträgt. Für mich ist die App besonders interessant für Menschen, die bestehende Schulden ordnen, ihre monatliche Belastung besser verstehen und nicht länger nur auf einzelne Abbuchungen schauen möchten. Der größte Vorteil ist der fokussierte Zugang: Das Thema Schulden wird nicht zwischen Sparzielen, Kontostatistiken und allgemeinen Finanzartikeln versteckt.
Der dauerhafte Wert entsteht aber nicht durch das bloße Installieren. Ich würde Anyfin in einem festen Abstand öffnen, Änderungen in meiner finanziellen Situation zeitnah prüfen und jede mögliche Verbesserung an den Gesamtkosten messen. Wer diese Gewohnheit entwickelt, kann aus der App mehr machen als aus einem einmaligen Motivationsschub.
Für jemanden mit dauerhaft zu geringem Einkommen, unüberschaubaren Zahlungsausfällen oder einem Bedarf an persönlicher Schuldnerberatung wäre Anyfin nicht meine einzige Empfehlung. In solchen Situationen reicht eine digitale Prüfung nicht aus. Auch wer eine umfassende Haushalts- und Vermögensverwaltung sucht, ist mit einem anderen Finanzwerkzeug wahrscheinlich besser bedient.
Mein Fazit fällt deshalb positiv, aber bewusst nüchtern aus. Anyfin ist kostenlos, klar auf persönliche Schulden ausgerichtet und für einen gezielten Anwendungsfall sinnvoll. Die App nimmt mir die Entscheidung nicht ab und sollte auch nicht dazu verleiten, nur auf eine niedrigere Monatsrate zu schauen. Wenn ich sie als regelmäßigen Kontrollpunkt nutze, statt sie als schnelle Lösung zu betrachten, kann sie langfristig hilfreich bleiben. Genau dann verliert sie nach der ersten Woche nicht ihren Zweck, sondern wird Teil einer vernünftigen finanziellen Gewohnheit.
Häufig gestellte Fragen zu Anyfin
Was ist Anyfin und wie funktioniert die App?
Anyfin ist eine Finanz-App, die Nutzer dabei unterstützt, bestehende Ratenkredite, Kreditkartenschulden oder ähnliche Finanzierungen zu prüfen und gegebenenfalls zu günstigeren Konditionen umzuschulden. Nach der Registrierung werden die benötigten Angaben und Unterlagen digital übermittelt. Anschließend kann Anyfin ein individuelles Angebot erstellen. Ob tatsächlich eine Ersparnis entsteht, hängt von der persönlichen Bonität, dem bestehenden Vertrag und den angebotenen Konditionen ab.
Ist Anyfin kostenlos oder fallen Gebühren an?
Die Nutzung der App und die Anfrage eines individuellen Angebots sind in der Regel zunächst kostenlos. Trotzdem sollten Nutzer die konkreten Vertragsbedingungen aufmerksam lesen, bevor sie eine Umschuldung bestätigen. Entscheidend sind insbesondere effektiver Jahreszins, Laufzeit, monatliche Rate und mögliche Zusatzkosten. Eine niedrigere Monatsrate bedeutet nicht automatisch, dass der Kredit insgesamt günstiger wird, wenn sich die Laufzeit verlängert.
Welche Voraussetzungen müssen für die Nutzung von Anyfin erfüllt sein?
Die Voraussetzungen können je nach Land und Produkt variieren. Üblicherweise müssen Nutzer volljährig sein, ihren Wohnsitz im unterstützten Land haben und über ein regelmäßiges Einkommen sowie einen bestehenden Kredit oder eine vergleichbare Verbindlichkeit verfügen. Für die Prüfung werden persönliche Daten und Informationen zum bisherigen Vertrag benötigt. Eine Anfrage garantiert jedoch keine Annahme oder automatische Verbesserung der Konditionen.
Wie sicher sind meine persönlichen und finanziellen Daten bei Anyfin?
Da Anyfin mit sensiblen Finanzdaten arbeitet, sind Datenschutz und Sicherheit besonders wichtig. Vor der Nutzung sollten Nutzer die Datenschutzerklärung, Einwilligungen und Informationen zur Datenverarbeitung in der App sorgfältig prüfen. Die Übermittlung von Unterlagen sollte ausschließlich über die offizielle Anyfin-App oder die offizielle Website erfolgen. Außerdem empfiehlt es sich, ein starkes Passwort zu verwenden und ungewöhnliche Nachrichten oder Links zu ignorieren.
Kann ich mit Anyfin wirklich Geld sparen und bestehende Kredite ablösen?
Anyfin kann in bestimmten Fällen helfen, die Kosten einer bestehenden Finanzierung zu reduzieren, beispielsweise durch einen niedrigeren Zinssatz oder bessere Rückzahlungsbedingungen. Eine tatsächliche Ersparnis ist jedoch nicht garantiert und hängt von der individuellen Situation ab. Vor dem Abschluss sollten Nutzer den Gesamtbetrag der Rückzahlung mit dem bisherigen Vertrag vergleichen. Auch Laufzeit, Sondertilgungen und mögliche Ablösebedingungen sollten berücksichtigt werden.
Die besten Seiten von Anyfin
Das sollten Sie bei Anyfin beachten